Financiamiento para la Compra de Terrenos Industriales o Lotes Logísticos
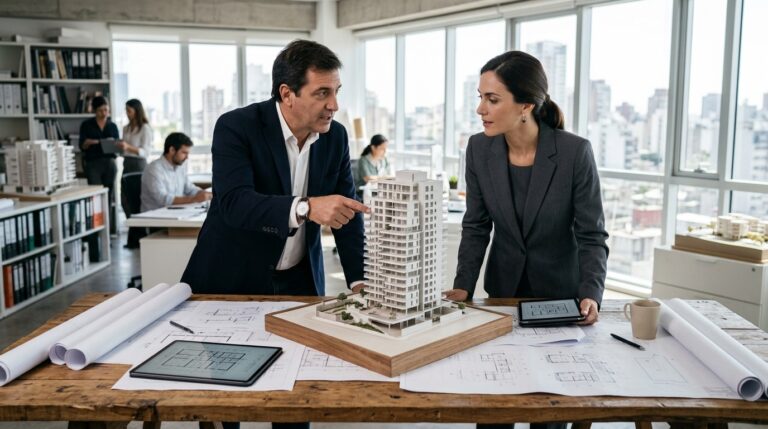
La localización de las operaciones de una PyME es un factor crítico para su competitividad. La relocalización en parques industriales o centros logísticos responde a la necesidad de mayor superficie operativa, mejores accesos viales, seguridad integrada y eficiencias de costos logísticos e impositivos. Sin embargo, la adquisición del terreno requiere un desembolso inicial significativo que no debe comprometer el capital de trabajo corriente del negocio.
Para viabilizar este proceso de expansión patrimonial de manera equilibrada, las pequeñas y medianas empresas en Argentina recurren a estructuras de financiamiento a mediano y largo plazo. En esta guía técnica, se examinan los requisitos de zonificación y factibilidad, las alternativas de estructuración del crédito, las ventajas impositivas de los predios industriales y el rol del Servicio Integral de Recaudación Online (SIRO) como respaldo ante Banco Roela.
1. Análisis técnico y regulatorio previo: Zonificación y factibilidad
Antes de comprometer reservas o iniciar la solicitud de financiamiento, la empresa debe constatar que el lote cumpla con las especificaciones técnicas y regulatorias necesarias para su actividad. Las entidades financieras auditan con detenimiento la aptitud legal del predio, dado que un inmueble con restricciones normativas no constituye una garantía idónea.
La auditoría técnica previa debe focalizarse en los siguientes puntos:
Requisitos de zonificación y ordenamiento urbano
Cada municipio establece una serie de regulaciones u ordenanzas que determinan los usos permitidos del suelo. Es indispensable verificar con las áreas técnicas locales:
- Aptitud de Uso: El lote debe contar con la clasificación correspondiente (Zona Industrial Exclusiva o Industrial Mixta). Debe evitarse la adquisición de parcelas con destino no compatible bajo la expectativa de gestionar excepciones posteriores, proceso que suele demorar meses e impide la constitución de garantías bancarias.
- Indicadores Urbanísticos (FOS y FOT): El Factor de Ocupación del Suelo (FOS) y el Factor de Ocupación Total (FOT) definen qué porcentaje de la superficie puede edificarse en planta baja y en altura. Un FOS del 60% en una parcela de 10.000 metros cuadrados implica que la nave podrá ocupar hasta 6.000 metros cuadrados cubiertos a nivel de suelo.
- Retiros Obligatorios: Requerimientos de espacio libre perimetral respecto de la vía pública y predios linderos para permitir la maniobrabilidad de camiones pesados y cumplir con las normas de seguridad contra incendios.
Factibilidad de servicios industriales
Un predio industrial o logístico demanda una escala de servicios muy superior a la estándar:
- Energía Eléctrica en Media Tensión: La potencia contratada debe respaldar la carga de maquinaria y equipamiento. La empresa debe tramitar ante la distribuidora eléctrica la factibilidad de suministro en media tensión (13,2 kV o 33 kV) y la instalación de una subestación transformadora en el predio.
- Gas Natural Industrial: Crítico para procesos térmicos o de manufactura intensiva, requiriendo verificación de caudal y proximidad a gasoductos troncales.
- Accesibilidad y Conectividad Vial: Rutas pavimentadas aptas para la circulación y giro de camiones de gran porte (semirremolques y bitrenes), con accesos consolidados transitables bajo cualquier condición climática.
- Tratamiento y Desagüe de Efluentes: Factibilidad técnica y ambiental para la descarga o tratamiento de efluentes según las normativas provinciales aplicables.
2. Estructuración del crédito comercial para adquisición de tierras
La compra de un lote industrial es una inversión patrimonial de largo plazo que debe amortizarse en consonancia con la vida útil del proyecto.
Opciones de Tasa de Interés
En el mercado financiero corporativo argentino, las alternativas de financiamiento suelen estructurarse bajo:
- Líneas a Tasa Fija: Otorgan previsibilidad total sobre el valor nominal de las cuotas a lo largo de todo el período pactado, facilitando el calce presupuestario de la empresa.
- Líneas a Tasa Variable o Mixta: Combinan una tasa de referencia bancaria (como Badlar) con un diferencial de puntos porcentuales, o inician a tasa fija durante los primeros meses para luego ajustarse por el costo del dinero en el sistema financiero.
Sistemas de Amortización
El crédito puede estructurarse conceptualmente mediante dos modalidades:
- Sistema Alemán: Amortiza cuotas de capital constantes a lo largo de la vida del préstamo. Dado que los intereses se calculan sobre saldos decrecientes, la cuota total disminuye progresivamente en el tiempo, liberando liquidez operativa a medida que la empresa avanza en la construcción de sus instalaciones.
- Sistema Francés: Mantiene cuotas mensuales constantes en operaciones a tasa fija, facilitando la proyección presupuestaria inicial del flujo de caja corporativo.
3. SIRO como respaldo de flujo de fondos ante la entidad bancaria
El proceso de calificación de una línea crediticia de gran escala para la adquisición de tierras evalúa prioritariamente la solvencia del deudor y la estabilidad de sus ingresos cotidianos.
La integración de las cobranzas comerciales a través de SIRO (Servicio Integral de Recaudación Online) se consolida como una herramienta estratégica de apalancamiento:
¿Cómo optimiza SIRO las condiciones del financiamiento?
Al canalizar la facturación recurrente de la PyME a través de SIRO, el banco adquiere una visibilidad auditable sobre el flujo de fondos entrante. La empresa cobra a sus clientes o pagadores de manera automatizada a través de transferencias inmediatas e interoperables (con CBU y alias personalizado), códigos QR y débitos automáticos en cuentas bancarias y tarjetas de crédito.
Esta trazabilidad periódica opera como un colateral informal de flujo de caja que aporta certidumbre sobre la capacidad de repago de la firma, redundando en:
- Bonificación de Tasas de Interés: Al demostrar un flujo de recaudación atomizado, previsible y con bajos índices de mora o incumplimiento de pago, la entidad financiera puede acordar condiciones de tasa preferenciales.
- Menores Exigencias de Garantías Reales Complementarias: Al contar con el respaldo de los fondos recaudados en el propio banco, la PyME minimiza la necesidad de afectar otros inmuebles de los socios o de terceras firmas.
- Acceso Ágil a Líneas de Capital de Trabajo: La compra del lote suele requerir obras preliminares (cercado perimetral, nivelación de suelo y acometidas de servicios). La precalificación derivada del flujo de SIRO facilita acuerdos de financiamiento complementario de corto y mediano plazo a tasas competitivas.
4. Comparativa de alternativas de estructuración financiera
La siguiente tabla sintetiza las alternativas disponibles para financiar la adquisición y adecuación de terrenos:
| Modalidad de Financiamiento | Destino Principal | Plazo Típico | Estructura de Garantía |
|---|---|---|---|
| Crédito con Garantía Real Comercial | Adquisición del lote en parque industrial o predio logístico | Mediano y largo plazo (hasta 120 meses bajo Hipoteca Amplia) | Garantía Real Hipotecaria (Garantía Preferida Clase B) sobre el inmueble |
| Líneas Comerciales para Obras Iniciales | Movimiento de suelos, cercos, instalaciones y servicios | Corto y mediano plazo (hasta 18 meses) | Firma de la sociedad y fianza comercial, respaldada por la recaudación en SIRO |
5. Beneficios impositivos en parques industriales habilitados
En la República Argentina, la radicación en parques industriales debidamente reconocidos por ordenanzas municipales y regímenes provinciales de promoción industrial ofrece significativos incentivos fiscales que mejoran el rendimiento económico de la inversión:
- Exención en el Impuesto sobre los Ingresos Brutos: Amplias exenciones provinciales por períodos determinados para industrias radicadas en agrupamientos productivos habilitados.
- Exención de Tasas Municipales: Reducciones sustanciales en tasas de alumbrado, conservación de accesos y Tasa de Seguridad e Higiene.
- Beneficios en Impuesto de Sellos: Alícuotas bonificadas o exenciones en la escritura notarial traslativa de dominio del lote.
- Subsidios a Servicios Públicos: En diversas provincias aplican tarifas diferenciales o subsidios específicos en el consumo eléctrico e industrial.
- Amortización Impositiva Acelerada: Posibilidad de computar esquemas de amortización más ágiles sobre las obras e infraestructura civil en las declaraciones juradas del Impuesto a las Ganancias.
6. Caso Práctico: Adquisición de un lote logístico para una distribuidora
Analicemos el caso de una PyME de distribución mayorista con base operativa en la provincia de Santa Fe, que comercializa insumos a más de 400 clientes comerciales recurrentes bajo cuentas corrientes mensuales.
- El Desafío: Operaba en depósitos urbanos alquilados de accesibilidad limitada, lo que encarecía los fletes un 25% y generaba cuellos de botella en la carga y descarga.
- El Proyecto: Adquirir un lote de 8.000 metros cuadrados en un parque logístico estratégico con acceso directo a autopista y factibilidad de servicios aprobada, con una inversión en tierras de $320.000.000.
- Estructuración Financiera con Banco Roela:
- Consolidación de Cobranzas en SIRO: La empresa integró SIRO a su sistema de gestión (ERP) para cobrar a sus clientes de manera automatizada mediante transferencias inmediatas interoperables y débitos automáticos. La conciliación diaria unificó los ingresos en su cuenta corporativa.
- Crédito con Garantía Real Comercial: Al constatar la solidez de los cobros en SIRO, el Comité de Crédito aprobó la línea de Crédito con Garantía Real Comercial para la adquisición del predio, gravando el propio lote como garantía hipotecaria (Garantía Preferida Clase B).
- Línea de Capital de Trabajo para Adecuaciones: Con el terreno adquirido, la empresa utilizó el margen disponible y el respaldo de su recaudación para acordar una línea complementaria a 12 meses destinada al cerco perimetral y pavimentación interna de maniobras.
Hoy en día, la distribuidora concentra sus operaciones en su predio logístico propio, optimizando sus costos de flete y consolidando su patrimonio empresarial sin tensionar su liquidez operativa.
Para conocer más sobre cómo diseñar planes de expansión patrimonial, revise las alternativas de inversión productiva a largo plazo, la metodología para cómo financiar la construcción de una nueva planta industrial a 10 años y los requisitos formales detallados en la guía completa sobre créditos hipotecarios comerciales para PyMEs.
Consulte a su ejecutivo de cuenta en Banco Roela para evaluar la factibilidad técnica y crediticia de su proyecto de relocalización industrial.